Quer pagar menos tributo sem dor de cabeça? Pense na sua clínica como um atleta que treina certo para competir. Quando a estrutura e os processos estão alinhados, o desempenho melhora. Com a equiparação hospitalar, a lógica é parecida: mostrar que a sua operação tem padrão técnico e risco compatíveis com serviços hospitalares.
Por que isso importa agora: estimativas de mercado indicam que clínicas no lucro presumido destinam entre 18% e 22% da receita a IRPJ/CSLL/PIS/Cofins. Com a equiparação hospitalar para clínica de nutrição, a base de presunção de IRPJ/CSLL pode cair de 32% para 8% ou 12%, gerando folga de caixa real. O STJ já firmou critérios sobre a natureza do serviço e o nível de complexidade exigido, e a fiscalização tende a exigir provas robustas.
O erro comum que vejo: apostar em soluções rápidas, como trocar CNAE ou pedir um alvará extra, achando que isso basta. A Receita e os tribunais olham o conjunto: estrutura física, protocolos, risco assistencial, equipe e documentação clínica. Sem isso, o benefício desidrata.
O que você vai encontrar aqui: um guia prático e objetivo, com os critérios aceitos na jurisprudência, exemplos específicos para nutrição (do atendimento ambulatorial à terapia nutricional avançada), lista de documentos que convencem o fiscal e um passo a passo para requerer e manter o enquadramento com segurança.
Conteúdo educativo. Não constitui aconselhamento jurídico ou tributário. Procure orientação profissional para o seu caso.
Conceito e base legal da equiparação hospitalar no lucro presumido
Em poucas palavras: a equiparação hospitalar permite que clínicas com serviços hospitalares usem bases menores no lucro presumido para IRPJ e CSLL, desde que provem estrutura e risco assistencial.
Onde está na lei: Lei 9.249/95 (art. 15, §1º, III, a) e art. 20
Base legal clara: a Lei 9.249/95 fixa a base do IRPJ em 8% (art. 15, §1º, III, a) e da CSLL em 12% (art. 20) para quem presta serviços hospitalares no lucro presumido. A regra segue válida em 2026.
O texto legal não detalha cada serviço, mas o STJ consolidou que importa a natureza hospitalar da atividade (complexidade e risco), não apenas o nome no contrato. A Receita costuma exigir comprovação formal e sanitária.
- Leitura essencial: art. 15 e art. 20 da Lei 9.249/95.
- Prova típica: alvará da vigilância sanitária e dossiê técnico da estrutura.
Como funciona a redução da presunção: 32% x 8%/12% para IRPJ/CSLL
Redução da base presumida: em vez de 32%, aplica-se 8% para IRPJ e 12% para CSLL quando a clínica se enquadra como serviços hospitalares.
Pense na base como a “fatia” da receita que vira imposto. Exemplo simples: receita de R$ 1.000.000. A base do IRPJ cai para R$ 80.000 (8%) e a da CSLL para R$ 120.000 (12%). Isso costuma gerar economia próxima de ~70% frente à base de 32%, antes mesmo de aplicar as alíquotas de cada tributo.
- Condição-chave: comprovar estrutura, protocolos e equipe compatíveis com ato de maior risco.
- Vigência: regra mantida em 2026, sem alteração pela reforma tributária.
O que pode ou não mudar em PIS/Cofins e ISS
PIS/Cofins e ISS não mudam: a equiparação afeta apenas IRPJ/CSLL. PIS/Cofins seguem conforme o regime próprio; ISS depende da lei municipal.
No lucro presumido, o PIS/Cofins costuma ser o cumulativo (em geral 0,65% e 3,0%). O ISS permanece entre 2% e 5%, conforme o município e o serviço. Não há redução automática por equiparação; é preciso checar enquadramento local e contratos.
- Resumo prático: reduza a base do IRPJ/CSLL; mantenha a estratégia de PIS/Cofins; verifique o ISS na sua cidade.
Critérios do STJ e limites para clínicas de nutrição
O que está em jogo: o STJ traçou linhas claras. Para nutrição, vale olhar o tipo de ato, o risco e a estrutura real da clínica.
Tema 217 do STJ: natureza do serviço, complexidade e risco
O que o Tema 217 exige: só conta como “serviços hospitalares” o que tem complexidade técnica e risco assistencial compatíveis com ambiente hospitalar; consultas simples ficam fora.
Não precisa ter internação. Precisa promover saúde com procedimentos estruturados, equipe e protocolos. A jurisprudência aceita quando há atos técnicos além da consulta e prova sanitária idônea.
- Foco do STJ: natureza do ato, não o nome no contrato.
- Aplicação parcial: o benefício alcança só a receita hospitalar.
Consultório x serviço hospitalar: exemplos práticos em nutrição
Diferença prática: consulta, anamnese e plano alimentar não bastam; TNE/TNP com procedimentos invasivos mínimos e monitorização contínua podem qualificar.
- Entra: terapia enteral por sonda com bomba, instalação/manutenção de acesso, ajustes sob prescrição, vigilância de complicações.
- Entra: terapia parenteral com cadeia fria, manipulação segura contratada e checagem clínica.
- Fora: orientação dietética ambulatorial, bioimpedância isolada, coleta simples sem ato de risco.
RDC 50/2002 e exigências sanitárias aplicáveis
Infraestrutura mínima: cumprir a RDC 50/2002 (layout, fluxos, acabamentos, pias de acionamento não manual) e normas correlatas da Anvisa.
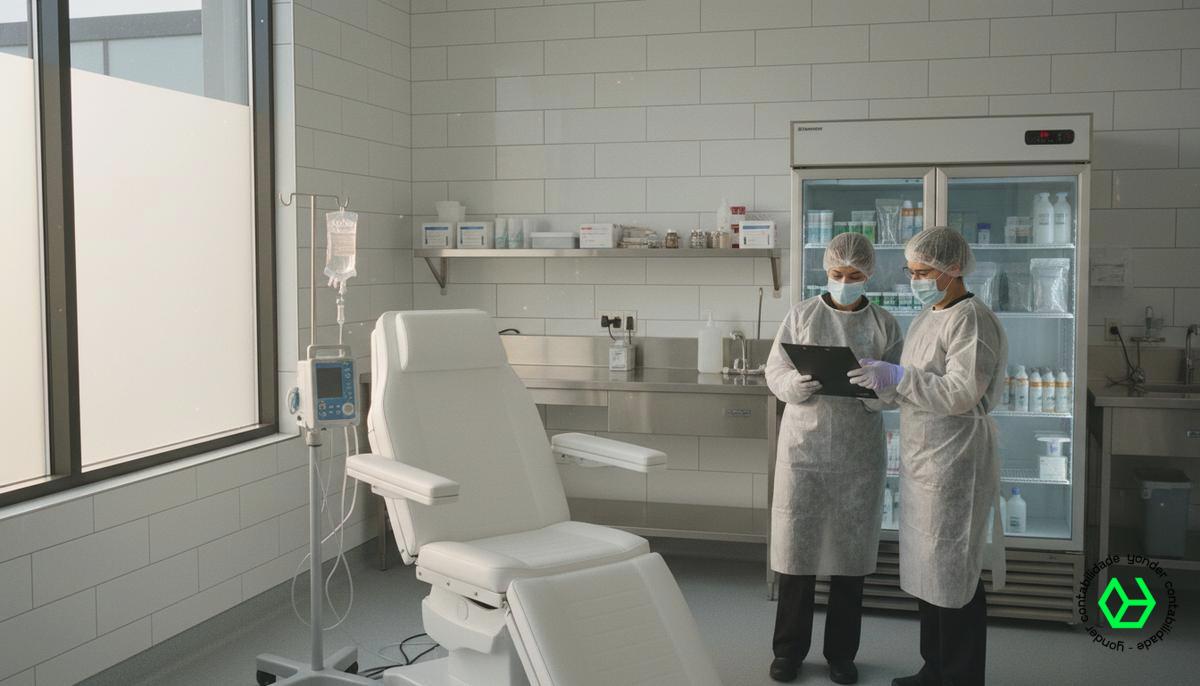
Para TNE/TNP, demonstre sala de procedimentos, cadeia fria para insumos, POPs de assepsia, descarte e rastreabilidade, e contrato com serviço externo quando a manipulação exigir. Tenha alvará sanitário válido e, quando cabível, CNES.
- Provas fortes: laudos fotográficos, mapas de risco, contratos, manutenções e treinamentos.
Sociedade empresária, equipe e prontuário clínico
Organização e evidência: atue como sociedade empresária (Junta Comercial), mantenha equipe multiprofissional e prontuário completo com protocolos.
Inclua nutricionista responsável, enfermagem e, quando necessário, médico para acesso venoso e prescrição. Registre prescrição, evolução, checagem, consentimentos e intercorrências. Padronize POPs e auditorias periódicas.
- Resultado: documentação sólida conecta estrutura, risco e natureza hospitalar — exatamente o que o STJ e a fiscalização procuram.
Entendimento da Receita Federal e provas que convencem
O que a Receita quer ver: prova material de que você presta serviços hospitalares, não só um CNAE bonito. Licenças válidas, estrutura real e documentação que fecha o ciclo assistencial.
Alvarás e licenças: Vigilância Sanitária, CNES, Bombeiros
Comece pelo básico obrigatório: mantenha alvará sanitário válido, AVCB do Corpo de Bombeiros atualizado e, quando cabível, CNES compatível com suas atividades.
Esses documentos precisam refletir o escopo real dos procedimentos e a metragem/estrutura do local. O fiscal cruza licenças com notas, contratos e prontuários para checar coerência.
- Checklist vivo: alvará, AVCB, CNES, PPRA/PCMSO ou equivalente, RT nomeado.
- Validade e escopo: licenças com descrição de atividades e endereço corretos.
Infraestrutura: sala de procedimentos, equipamentos e POPs
Mostre estrutura assistencial: tenha sala de procedimentos dedicada, equipamentos hospitalares e POPs assinados e treinados.
Evidências que convencem: cadeia fria com registrador de temperatura, bombas de infusão, EPI, bancada em inox, pias de acionamento não manual e plano de limpeza terminal. Guarde manutenções, calibrações e treinamentos periódicos com lista de presença.
- POPs essenciais: assepsia, paramentação, descarte, rastreabilidade, incidente e auditoria interna.
Documentos fiscais e clínicos: laudos, contratos, CNAE
Comprove na escrita e no prontuário: segrege a receita hospitalar nas NFS-e, mantenha laudos e prontuários completos, e alinhe o CNAE às atividades.
Notas devem descrever o procedimento (ex.: TNE/TNP com monitorização). Anexe ordens de serviço, relatórios e evidências fotográficas quando possível. Contratos com terceirizados (manipulação, esterilização, descarte) e certificado de qualificação do fornecedor ajudam muito.
- Prontuário robusto: prescrição, evolução, checagem, consentimento e intercorrências.
Como responder a fiscalizações e autos de infração
Organize um dossiê e respeite prazos: responda via e-Processo dentro do prazo do Decreto 70.235/72, com narrativa técnica e provas.
Estruture a peça com: síntese dos fatos, base legal (Lei 9.249/95), aderência a Tema 217/STJ, licenças, fotos, POPs, prontuários e segregação de receitas. Se houver glosa ampla, peça enquadramento parcial só da receita hospitalar. Mantenha linguagem objetiva e evidência encadeada.
- Dica prática: use sumário de documentos e numeração cruzada para acelerar a análise.
Passo a passo para requerer e manter a equiparação
Caminho seguro e prático: siga quatro etapas claras para obter e manter a equiparação. Faça um raio‑X completo, corrija lacunas, monte um dossiê forte e rode governança contínua.
Diagnóstico 360° e gap analysis
Primeiro, mapeie tudo: verifique RDC 50/2002, RDC 63/2011, NR-32 e cadastramento CNES.
Revise layout, fluxos, sala de procedimentos, cadeia fria, EPIs, POPs, contratos e prontuários. Aponte riscos e prioridades com prazos. O relatório vira seu plano de obra, compras, treinamentos e ajustes documentais.
- Entregável: matriz de lacunas com responsáveis e datas.
Ajustes societários e regulatórios
Formalize e regularize: atue como sociedade empresária (Junta Comercial) e mantenha alvará sanitário, AVCB e CNES alinhados ao escopo real.
Atualize contratos de terceiros (manipulação, esterilização, descarte). Nomeie RT, políticas de biossegurança, PCMSO/NR‑07 e PPRA/PGR. Garanta que o CNAE esteja coerente com os procedimentos.
- Prova rápida: licenças vigentes com atividades descritas e endereço correto.
Dossiê técnico-tributário com fotos e evidências
Monte o dossiê: inclua segregação de receitas, NFS‑e descritivas, prontuários completos, POPs, fotos georreferenciadas e manutenções/calibrações.
Traga checklists assinados, treinamentos, certificados e contratos. Use sumário, índices e numeração cruzada. Anexe laudos, registros de temperatura e relatórios de incidentes e tratativas.
- Organização vence: um PDF único com seções claras acelera a análise.
Governança contínua: auditorias, LGPD e segurança da informação
Rodar e melhorar sempre: faça auditorias internas trimestrais e auditoria externa anual. Aplique LGPD (Lei 13.709/2018) com políticas, DPO e registros.
Implemente controles de segurança da informação (backup, acesso, criptografia) e planos de resposta a incidentes. Revise POPs, renove treinamentos e monitore indicadores assistenciais e de conformidade.
- Fio condutor: evidência contínua mantém o benefício sólido em 2026.
Conclusão: quando faz sentido e como reduzir riscos
Faz sentido quando a clínica tem ato de risco real e consegue provar estrutura, processos e segregação de receitas. O ganho aparece quando há receita relevante de procedimentos hospitalares, pois a base cai de 32% para 8%/12% (Lei 9.249/95). Sem prova sólida, o risco supera o benefício.
Pense em um teste simples. Se o seu mix inclui TNE/TNP, procedimentos com bomba, cadeia fria e equipe treinada, há espaço. Se a maior parte é consulta ambulatorial, a tese perde tração. Regra de bolso usada no mercado: funciona melhor quando boa parte da receita vem de procedimentos estruturados, e não de consultas.
Como reduzir riscos? Construa dossiê permanente. Tenha alvará sanitário, AVCB, CNES, POPs assinados, fotos e manutenções. Mantenha prontuários completos e notas com descrição fiel do procedimento. Aplique o Tema 217/STJ na defesa e siga o Decreto 70.235/72 em prazos. Use e‑Processo, peça perícia quando couber e, se necessário, defenda enquadramento parcial só da receita hospitalar.
Resuma em uma frase: com estrutura de Anvisa, sociedade empresária e prova técnica consistente, a equiparação tem alto potencial econômico e risco controlável.
Key Takeaways
Entenda como reduzir IRPJ/CSLL via equiparação hospitalar, atendendo critérios do STJ, exigências sanitárias e rotinas de comprovação contínua.
- Base legal e benefício: Lei 9.249/95 permite bases reduzidas de 8% (IRPJ) e 12% (CSLL), em vez de 32%, quando há serviços hospitalares.
- Critério do STJ (Tema 217): Conta a natureza do serviço com complexidade e risco; consultas simples ficam fora do benefício.
- Aplicação parcial da receita: A redução atinge somente a receita hospitalar segregada; mantenha NFSe descritiva e contabilidade alinhada.
- Infraestrutura hospitalar comprovada: Atenda RDC 50/2002/RDC 63, com sala de procedimentos, cadeia fria, bombas de infusão, EPIs e POPs assinados.
- Regularidade e equipe: Atue como sociedade empresária, mantenha alvará sanitário, AVCB, CNES, equipe multiprofissional e prontuários completos.
- PIS/Cofins e ISS inalterados: A equiparação não muda esses tributos; siga o regime próprio e a lei municipal.
- Dossiê técnico-tributário robusto: Reúna fotos, manutenções, treinamentos, protocolos e evidência clínica para fiscalizações e defesas.
- Resposta a fiscalizações: Use e-Processo, cumpra prazos do Decreto 70.235/72 e, se necessário, pleiteie enquadramento parcial.
Com estrutura sanitária aderente e documentação sólida, a equiparação gera economia relevante e mantém risco sob controle.
FAQ — Equiparação Hospitalar para Clínica de Nutrição (Lucro Presumido)
Quem pode obter a equiparação hospitalar no lucro presumido?
Clínicas em Lucro Presumido que prestem serviços de natureza hospitalar (complexidade/risco), conforme o Tema 217 do STJ. Não vale para consultas simples. Exige organização como sociedade empresária, equipe e protocolos.
Quais documentos e licenças a Receita costuma exigir?
Alvará da Vigilância Sanitária, AVCB dos Bombeiros, CNES compatível, POPs assinados, prontuários completos, contratos de terceiros e evidências de estrutura conforme RDC 50/2002. Comprove também o enquadramento como sociedade empresária.
Como funciona a economia de IRPJ/CSLL e quando ela se aplica?
A base presumida cai de 32% para 8% (IRPJ) e 12% (CSLL). Aplica-se somente à receita de serviços hospitalares devidamente segregada das demais receitas da clínica.
A equiparação altera PIS/Cofins e ISS?
Não. A equiparação atinge apenas IRPJ/CSLL. PIS/Cofins seguem seu regime próprio e o ISS permanece conforme a legislação municipal vigente.
Como reduzir riscos de autuação e responder a fiscalizações?
Mantenha dossiê contínuo com fotos, manutenções, treinamentos, segregação de receitas e prontuários robustos. Em autos, utilize o e-Processo, cumpra os prazos do Decreto 70.235/72 e apresente provas técnicas; se preciso, pleiteie enquadramento parcial da receita hospitalar.
Referências Externas
- https://www.migalhas.com.br/depeso/448925/equiparacao-hospitalar-e-a-reducao-tributaria-de-clinicas-medicas
- https://sitecontabil.com.br/noticias_empresariais/ler/equiparacao-hospitalar-em-2026–o-que-mudou-para-clinicas-medicas–odontologicas-e-de-saude-apos-o-reforco-da-receita-e-a-reforma-tributaria
- https://freitasetrigueiro.com.br/reforma-tributaria-equiparacao-hospitalar/
- https://asseconcontabilidade.com.br/lucro-presumido-para-clinicas/
- https://www.instagram.com/p/DU-eWXCDtEZ/
- https://simplifike.com.br/planejamento-tributario-para-clinicas-medicas-equiparacao-hospitalar/
- https://www.instagram.com/reel/DWtlqEKjjyM/
- https://www.meucontadoronline.com.br/blog/equiparacao-hospitalar/
- https://molinerlaw.com.br/2026/04/29/equiparacao-hospitalar-o-guia-definitivo-para-clinicas-reduzirem-o-irpj-e-a-csll-em-ate-70/
- https://www.instagram.com/reel/DVJRbrXjsJ4/?hl=en
- https://www.instagram.com/p/DWZNBndjSn1/
- https://web.trf3.jus.br/acordaos/Acordao/BuscarDocumentoPje/158497457
- https://www.cognijus.com/blog/irpj-csll-aliquota-menor-para-servicos-hospitalares-no-lucro-presumido-supremo-tribunal-federal-stf
- https://nobilecontabilidade.com.br/servicos-hospitalares-como-funciona-a-reducao-da-presuncao-do-irpj-e-da-csll/
- https://www.jota.info/opiniao-e-analise/colunas/pauta-fiscal/irpj-e-csll-sobre-servicos-hospitalares-e-um-olhar-critico-sobre-o-sistema-de-precedentes
- https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/legislacao/jurisprudencia-vinculante/irpj-csll